NOMINAL ממירה ריבית אפקטיבית, מה שמשלמים בפועל בשנה, לריבית נומינלית, הריבית השנתית שכתובה בהסכם. ההבדל נוצר כשהריבית מצטברת כמה פעמים בשנה, ריבית על ריבית.
התחביר
=NOMINAL(effect_rate, npery)
effect_rate: הריבית האפקטיבית. npery: כמה פעמים בשנה הריבית מצטברת, למשל 12 לחודשית.
הדוגמה
| ריבית אפקטיבית | צבירות בשנה | ריבית נומינלית |
|---|---|---|
| 5.0% | 1 | 5.00% |
| 6.0% | 2 | 5.91% |
| 6.5% | 4 | 6.35% |
| 7.0% | 12 | 6.78% |
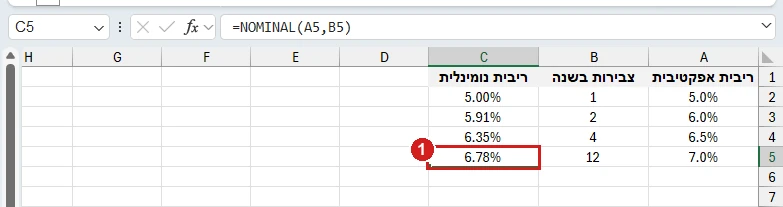
=NOMINAL(7%,12) מחזירה 6.78%: הלוואה עם ריבית שנתית של 6.78% שמצטברת כל חודש עולה בפועל 7% בשנה. בצבירה אחת בשנה אין הבדל, ולכן 5% נשאר 5%.
הכיוון ההפוך הוא EFFECT: =EFFECT(6.78%,12) מחזירה בערך 7%.
טעויות נפוצות
#NUM!: ריבית 0 או שלילית, או פחות מצבירה אחת בשנה. מספר צבירות עם שבר נחתך: 12.7 נחשב 12.
עם Copilot (קופיילוט)
באקסל 365 אפשר לבקש את זה מ‑Copilot במילים: ״מה הריבית הנומינלית השנתית, אם הריבית האפקטיבית 7% והצבירה חודשית?״. כדאי לבדוק שהנוסחה היא NOMINAL עם 12, ושיוצא 6.78%.
שאלות נפוצות
מה ההבדל בין ריבית נומינלית לאפקטיבית?
הנומינלית היא הריבית השנתית שכתובה בהסכם. האפקטיבית היא מה שמשלמים בפועל בשנה, אחרי ריבית על ריבית. NOMINAL ממירה מאפקטיבית לנומינלית.
מה ההבדל בין NOMINAL ל‑EFFECT?
הן הפוכות: EFFECT ממירה מנומינלית לאפקטיבית, ו‑NOMINAL מאפקטיבית לנומינלית.
הסרטון של יוצר אחר. הפונקציה עובדת באותה צורה גם באקסל 365.
יש לכם שאלה על הנתונים שלכם? שאלו את ChatGPT על הפונקציה NOMINAL. את התשובה כדאי לבדוק מול הדוגמאות שכאן.