ריבית של 6% לשנה שמחושבת כל חודש שווה, בפועל, ליותר מ‑6%: כל חודש הריבית מצטרפת לקרן, והחודש הבא מחשב ריבית גם עליה. זו ריבית דריבית. הפונקציה EFFECT מחשבת את הריבית האפקטיבית, מה שבאמת מרוויחים או משלמים בשנה.
המבנה: =EFFECT(nominal_rate, npery): הריבית הנומינלית, ומספר הפעמים בשנה שהריבית מחושבת.
הדוגמה: 6% בשנה
| כמה פעמים בשנה | הנוסחה | הריבית האפקטיבית |
|---|---|---|
| פעם בשנה | =EFFECT(6%,1) |
6.000% |
| פעמיים | =EFFECT(6%,2) |
6.090% |
| כל רבעון | =EFFECT(6%,4) |
6.136% |
| כל חודש | =EFFECT(6%,12) |
6.168% |
| כל יום | =EFFECT(6%,365) |
6.183% |
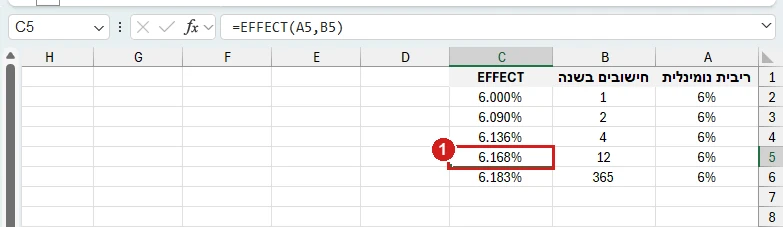
ככל שהריבית מחושבת יותר פעמים, הריבית האפקטיבית גבוהה יותר. 10,000 ₪ בריבית של 6% שמחושבת כל חודש יהיו אחרי שנה 10,616.78 ₪, בדיוק כמו ש‑FV מחשבת.
טעויות נפוצות
- התוצאה מוצגת כשבר. 0.061678 הוא 6.168%: מעצבים את התא באחוזים, עם שלוש ספרות אחרי הנקודה.
- הכיוון ההפוך. מריבית אפקטיבית לנומינלית: NOMINAL.
עם Copilot (קופיילוט)
באקסל 365 אפשר לבקש את זה מ‑Copilot במילים: ״חשב את הריבית האפקטיבית השנתית של ריבית נומינלית של 6% שמחושבת כל חודש״. כדאי לבדוק שיוצא בערך 6.168%.
הסרטון של יוצר אחר. הפונקציה עובדת באותה צורה גם באקסל 365.
שאלות נפוצות
איך מחשבים ריבית אפקטיבית באקסל?
עם =EFFECT(6%,12): ריבית נומינלית של 6% שמחושבת 12 פעמים בשנה. התוצאה 6.168%.
איך מחשבים ריבית דריבית באקסל?
הסכום אחרי שנה: =10000*(1+EFFECT(6%,12)). לכמה שנים ולהפקדות קבועות משתמשים ב‑FV.
מה ההבדל בין ריבית נומינלית לאפקטיבית?
הנומינלית היא המספר שמפרסמים. האפקטיבית כוללת את הריבית על הריבית, ולכן גבוהה ממנה כשהריבית מחושבת יותר מפעם בשנה.
יש לכם שאלה על הנתונים שלכם? שאלו את ChatGPT על הפונקציה EFFECT. את התשובה כדאי לבדוק מול הדוגמאות שכאן.